Wat is factoring en is het iets voor jouw bedrijf?
Je klanten betalen pas na 30, 60 of 90 dagen? Met factoring krijg je het grootste deel van dat geld meteen. Hier lees je hoe factoring in België werkt, wat het kost en wanneer het past.
Een kennismaking is gratis en vrijblijvend.
Twaalf partners
Banken, fintechs en factormaatschappijen
Zo'n 30 jaar ervaring
Peter kent de markt van binnenuit
Onafhankelijk
We horen bij geen enkele bank
- Factoring zet je openstaande facturen om in cash.
- Je krijgt meteen 60 tot 98% van het factuurbedrag, afhankelijk van de soort factoring. De rest volgt als je klant betaalt.
- De financiering groeit mee met je omzet. Meer facturen, meer ruimte.
- Nextfactor vergelijkt twaalf partners en zoekt de oplossing die bij je bedrijf past.
Factoring in het kort
Wat is factoring?
Factoring is een manier om je bedrijf te financieren met je openstaande facturen. Je verkoopt je facturen aan een factormaatschappij. Die betaalt je meteen een groot deel van het bedrag. Daarna wacht zij op de betaling van je klant, niet jij.
Zo zit je geld niet langer vast in facturen. Je betaalt je leveranciers en je personeel op tijd. En je kunt een grote opdracht aannemen zonder dat je krap bij kas zit.
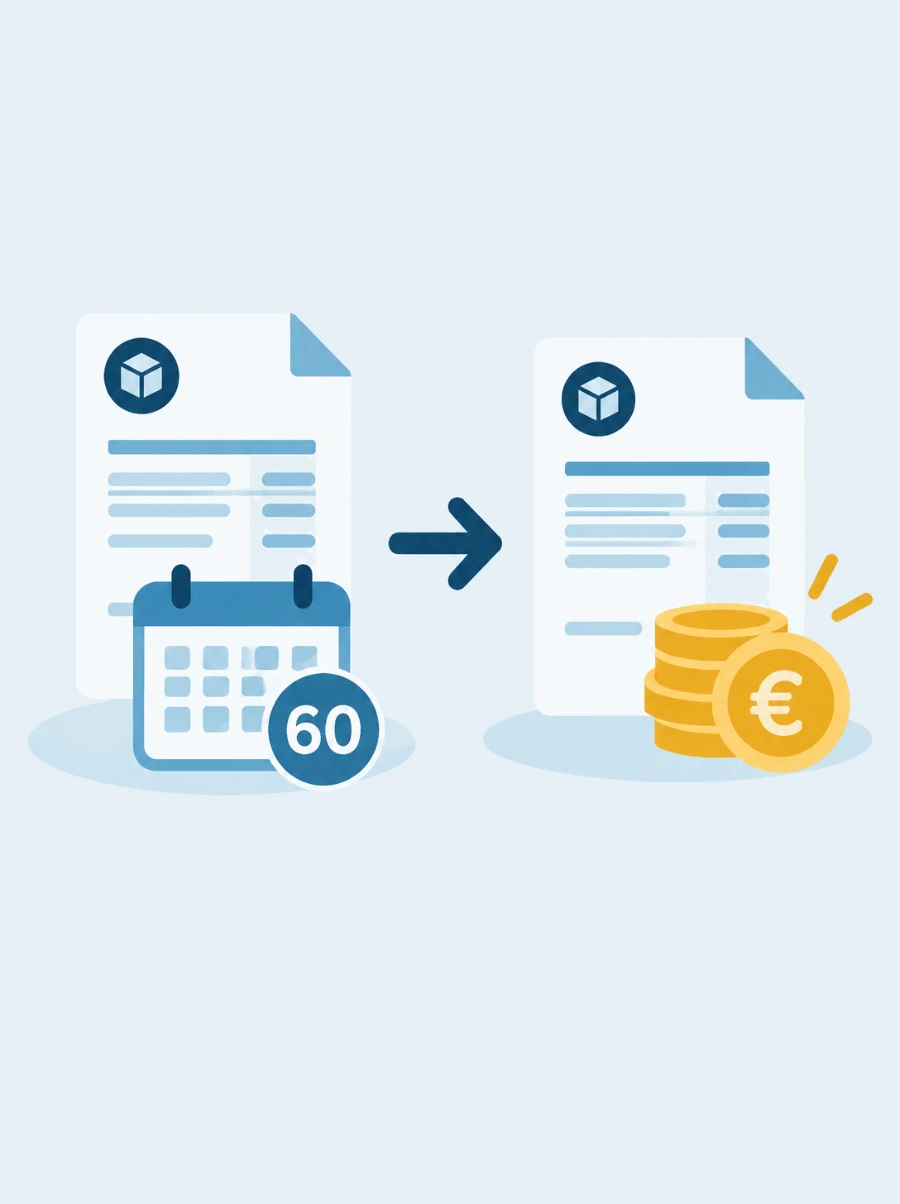
Voorbeeld (fictief). Je stuurt een factuur van € 10.000, te betalen binnen 60 dagen. Stel dat de factoring je in dit voorbeeld € 300 kost. Je krijgt meteen € 8.000 (80%). Betaalt je klant, dan krijg je de rest: € 2.000 min € 300 kosten, dus € 1.700. In totaal ontvang je € 9.700.
Wat levert het je op? Lees de 8 redenen waarom kmo's voor factoring kiezen.
Wat is het verschil met een kaskrediet?
Factoring en een kaskrediet geven je allebei extra ruimte. Maar ze werken anders.
| Factoring | Kaskrediet | |
| Waarop is het gebaseerd? | Op je openstaande facturen | Op je hele bedrijf: je cijfers en je waarborgen |
| Hoeveel krijg je? | Groeit mee met je omzet | Een vast bedrag, afgesproken met je bank |
| Wie volgt je klanten op? | Dat kan de factormaatschappij doen | Dat doe je zelf |
| Wat als je klant niet betaalt? | Dat risico kun je laten dekken | Dat risico draag je zelf |
Je kunt ze ook combineren: factoring voor je facturen, een kaskrediet als buffer.
Voor welke bedrijven is factoring interessant?
Factoring past bij kmo's die factureren aan andere bedrijven of aan de overheid. Herken je je in een van deze situaties?
Je klanten betalen laat
Je factureert netjes, maar je klanten betalen pas na 60 of 90 dagen. Intussen betaal jij wel je leveranciers en je lonen.
Je bedrijf groeit snel
Meer orders betekent meer geld dat je voorschiet. Met factoring groeit je financiering mee.
Je hebt een seizoenspiek
Je werk piekt in bepaalde maanden. Factoring overbrugt de tijd tot je klanten betalen.
Je factureert aan de overheid
Overheden zijn betrouwbare klanten. Maar ze betalen niet altijd snel.
Je werkt in de bouw
Vorderingsstaten (facturen per deel van de werken) en lange goedkeuringen houden je geld vast. Niet elke partner financiert dat. Wij zoeken uit wie het wel doet.
Je bank zei nee
Dat is niet altijd het einde. Een factormaatschappij kijkt vooral naar de kwaliteit van je klanten.
Wist je dat? Een betaaltermijn tussen bedrijven mag in België maximaal 60 dagen zijn. Is er niets afgesproken, dan geldt 30 dagen. Dat staat in de wet van 14 augustus 2021. Wacht je toch langer op je geld? Dan kan factoring helpen.
Factureer je vooral aan particulieren? Dan is factoring meestal geen goede keuze. Bekijk dan een zakelijke lening of reverse factoring.
Hoe werkt factoring? In vier stappen
1
Je factureert zoals altijd
Je levert je product of dienst en stuurt je klant een factuur. Aan je manier van werken verandert niets.
2
Je geeft de factuur door
Je bezorgt de factuur ook aan de factormaatschappij. Meestal gaat dat online, soms via een koppeling met je boekhouding.
3
Je krijgt meteen een voorschot
Je krijgt 60 tot 98% van het factuurbedrag op je rekening, afhankelijk van de soort factoring. Meestal binnen 24 uur.
4
Je klant betaalt, jij krijgt de rest
Je klant betaalt op de vervaldag. Dan krijg jij de rest van het bedrag, min de kosten.
Welke soorten factoring bestaan er?
Er zijn twee grote soorten: klassieke factoring en American Style factoring. Ze werken anders en passen bij andere bedrijven.
Klassieke factoring
Vooral aangeboden door factormaatschappijen van banken.
- Je brengt al je facturen in, behalve wat contant betaald wordt.
- Je krijgt meestal 60 tot 90% voorschot.
- Je betaalt een factorloon en daarnaast rente op het voorschot.
- Je kiest of het risico op wanbetaling mee verzekerd is (zonder verhaal) of bij jou blijft (met verhaal).
- Past vooral bij grotere bedrijven.
American Style factoring
Vooral aangeboden door fintechs.
- Je kiest zelf welke klanten of facturen je laat financieren.
- Je krijgt tot 98% voorschot.
- Je betaalt één percentage op het factuurbedrag. De rente zit erin.
- Facturen die niet in aanmerking komen, verkoop je niet. Die kosten je dus niets.
- Past goed bij starters en kmo's.
Met of zonder verhaal, stil of open: dat zijn keuzes binnen klassieke factoring. Die leggen we uit op de pagina over klassieke factoring. [link volgt zodra de pagina live staat]
Lees ook: Factoring en kredietverzekering combineren: kan dat?
Wat kost factoring?
Elke partner rekent anders. Toch zie je een duidelijk verschil tussen de twee soorten factoring.
Prijs bij klassieke factoring
Je betaalt twee dingen: een factorloon op je omzet en rente op het voorschot. Je brengt al je facturen in. Je betaalt dus op al je facturen.
Prijs bij American Style factoring
Je betaalt één percentage per factuur, met de rente erin. Hoe langer je klant mag wachten met betalen, hoe hoger dat percentage. Je betaalt alleen op de facturen die je laat financieren.
Welke soort voor jou goedkoper uitvalt, hangt af van je omzet, je klanten en hoe snel ze betalen.
Wat zijn de nadelen?
- Het is niet gratis. Zet de kosten naast wat het je oplevert: op tijd betalen, korting bij je leveranciers, nieuwe orders.
- Je tekent een contract. Meestal voor een vaste duur, met een opzegtermijn. Lees die voorwaarden goed.
- Je klant weet het. Je klant betaalt aan de factormaatschappij en weet dus dat je met factoring werkt. Stille factoring, waarbij je klant niets merkt, is er alleen voor zeer grote bedrijven.
- Niet elke factuur komt in aanmerking. Een factormaatschappij kijkt naar je klanten. Facturen aan klanten die slecht betalen, financiert ze soms niet.
Daarom vergelijken we. Elke partner rekent anders en heeft andere voorwaarden.
Tip: lees voor je tekent altijd wat het contract zegt over de looptijd, de opzegtermijn en een minimumvergoeding. Daar zitten vaak kosten die je niet meteen ziet.
Op de pagina over de kosten zie je hoe de prijzen verschillen per soort en per partner. Met voorbeelden en de valkuilen op een rij.
Waarom factoring via Nextfactor?
In België bieden banken, fintechs en gespecialiseerde factormaatschappijen factoring aan. Ze verschillen sterk in prijs en voorwaarden. Je bank stelt meestal haar eigen oplossing voor. Wij leggen het aanbod van twaalf partners naast elkaar.
Wat we voor je vergelijken
- Hoeveel voorschot je krijgt
- De prijs, ook de kosten die je niet meteen ziet
- Hoe lang het contract loopt en hoe je opzegt
- Welke klanten en facturen ze aanvaarden
- Hoe snel ze uitbetalen
- Hoe ze je klanten opvolgen
Peter Hendrix werkt al zo'n dertig jaar in factoring. Hij kent de partners, hun prijzen en hun kleine lettertjes. We maken een volledig dossier op. Dat verhoogt de kans op goedkeuring sterk. Ook als je bank eerder nee zei.
Onze twaalf partners
Banken, fintechs, factormaatschappijen en kredietverzekeraars waarmee we samenwerken.
Wat een klant zegt
Worksgroup: van 40% naar 100% financiering
"Raadpleeg een onafhankelijke adviseur die gespecialiseerd is in factoring. Dat kan echt een wereld van verschil maken, zoals wij zelf hebben ervaren."
Veelgestelde vragen over factoring
Staat je vraag er niet bij? Bekijk alle veelgestelde vragen.
Dat hangt af van de partner en van je dossier. Bij een fintech kan het soms binnen enkele dagen. Bij een klassieke factormaatschappij duurt het meestal enkele weken. Een volledig dossier helpt om het snel te laten gaan. Eens alles loopt, krijg je je voorschot meestal binnen 24 uur.
Dat leggen we duidelijk uit in onze werkingsvoorwaarden. Zo weet je vooraf waar je aan toe bent.
Dat kan. Een factormaatschappij kijkt vooral naar je klanten en je facturen, niet alleen naar je eigen cijfers. Wij maken een volledig dossier op, zodat de partner meteen ziet wat hij nodig heeft.
Dat verschilt per partner. Klassieke factormaatschappijen vragen vaak een minimale omzet of een minimum aan facturen per jaar. Bij American Style factoring is dat minder streng. Daarom past het ook bij starters. In een eerste gesprek kijken we welke partners bij jouw omzet passen.
Dat kan, maar niet bij elke partner. De partner moet je buitenlandse klant kunnen beoordelen en soms verzekeren. Daardoor zijn de voorwaarden vaak strenger. We zoeken uit welke partner jouw buitenlandse facturen wil financieren.
Past factoring bij jouw bedrijf?
Plan een vrijblijvend gesprek. We bekijken samen je situatie en zeggen eerlijk wat mogelijk is.